
Ahad, 20 September 2026.01:18 WIT.
HAL-TENG, PERS TIPIKOR.ID — Aktivitas sejumlah titik galian di wilayah Kota Weda, Kabupaten Halmahera Tengah, menjadi perhatian bukan hanya dari sisi legalitas kegiatan, tetapi juga terkait potensi penerimaan daerah melalui Pajak Mineral Bukan Logam dan Batuan (MBLB).
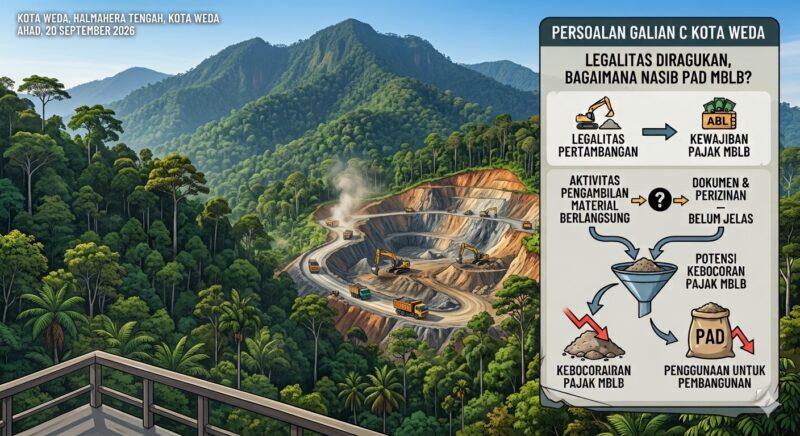
Persoalannya muncul ketika aktivitas pengambilan material tetap berlangsung, sementara dokumen atau perizinan yang menjadi dasar kegiatan belum terlihat jelas.
Kondisi tersebut kemudian membuka persoalan lain, yakni bagaimana posisi kewajiban perpajakan atas material yang diambil, diangkut dan dimanfaatkan untuk berbagai kebutuhan pembangunan.
Dalam kerangka hukum pertambangan, kegiatan usaha mineral dan batubara saat ini mengacu pada Undang-Undang Nomor 4 Tahun 2009 tentang Pertambangan Mineral dan Batubara sebagaimana telah beberapa kali diubah, terakhir melalui Undang-Undang Nomor 2 Tahun 2025 tentang Perubahan Keempat atas UU Minerba. UU tersebut berstatus berlaku sejak 19 Maret 2025.
Sementara dari sisi penerimaan daerah, Pajak MBLB berada dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD). Ketentuan pelaksanaannya antara lain diatur melalui Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
Dalam ketentuan perpajakan daerah, MBLB berkaitan dengan kegiatan pengambilan mineral bukan logam dan batuan dari sumber alam di dalam dan/atau di permukaan bumi untuk dimanfaatkan. Karena itu, keberadaan aktivitas pengambilan material memiliki kaitan langsung dengan aspek perpajakan daerah.
Namun, aspek pajak tersebut tidak serta-merta menghapus persoalan legalitas kegiatan pengambilan material. Legalitas galian dan kewajiban perpajakan merupakan dua aspek yang perlu dilihat secara bersamaan berdasarkan aturan masing-masing.
Salah satu sumber yang memahami persoalan tersebut menyebut, aktivitas galian yang dokumennya belum jelas perlu mendapat perhatian karena bukan hanya menyangkut aktivitas pengambilan material, tetapi juga menyangkut bagaimana material tersebut didata dan bagaimana potensi penerimaan daerahnya diperlakukan.
Menurut sumber, ketika material tetap diambil dan kemudian beredar untuk memenuhi kebutuhan pembangunan, penting untuk melihat asal material, pihak yang melakukan pengambilan, volume material, serta dokumen yang menjadi dasar kegiatan.
“Persoalannya bukan hanya materialnya digunakan untuk apa, tetapi dari mana material itu berasal, bagaimana legalitas pengambilannya, dan bagaimana kewajiban pajaknya diperlakukan,” kata sumber yang meminta identitasnya tidak dipublikasikan.
Kondisi tersebut menjadi penting karena Pajak MBLB merupakan salah satu sumber penerimaan daerah. Apabila terdapat aktivitas pengambilan material yang berlangsung tanpa kejelasan dokumen, maka pendataan terhadap aktivitas tersebut menjadi bagian penting dalam memastikan potensi penerimaan daerah tidak terlewatkan.
Di sisi lain, jika kegiatan pengambilan material memang belum memenuhi persyaratan legalitas sebagaimana diatur dalam UU pertambangan, persoalan tersebut juga tidak semestinya berhenti pada administrasi.
Aparat penegak hukum (APH) bersama instansi teknis terkait dapat memberikan perhatian terhadap titik-titik galian yang dokumen kegiatannya belum jelas, sesuai kewenangan masing-masing. Pengawasan dapat mencakup pemeriksaan terhadap dokumen kegiatan, lokasi pengambilan, asal-usul material, hingga pergerakan material dari lokasi galian menuju penggunaannya.
Dengan demikian, penegakan aturan tidak hanya melihat aktivitas galian dari sisi ada atau tidaknya kegiatan di lapangan, tetapi juga memastikan setiap aktivitas yang berlangsung berada dalam koridor hukum yang berlaku.
Pada saat yang sama, aspek PAD juga perlu ditempatkan dalam pengawasan. Ketika material tetap diambil dan memiliki nilai ekonomi, persoalannya kemudian berkaitan dengan bagaimana kegiatan tersebut didata dan bagaimana kewajiban Pajak MBLB diperlakukan berdasarkan ketentuan perpajakan daerah.
Di sinilah persoalan galian tanpa dokumen yang jelas bertemu dengan pertanyaan mengenai PAD: apabila aktivitas pengambilan material belum memiliki dokumen atau perizinan resmi, bagaimana posisi Pajak MBLB atas material yang tetap diambil dan dimanfaatkan?
Pertanyaan tersebut menjadi bagian penting untuk melihat hubungan antara legalitas kegiatan galian, kewajiban perpajakan, potensi PAD, serta penegakan aturan, tanpa mencampuradukkan hukum pertambangan dengan rezim perpajakan daerah.
Pada akhirnya, pengawasan terhadap aktivitas galian tidak cukup hanya memastikan material tersedia untuk pembangunan. Legalitas sumber material, dokumen kegiatan, kewajiban perpajakan, pencatatan PAD, serta penegakan aturan perlu berjalan dalam satu rangkaian pengawasan sesuai ketentuan peraturan perundang-undangan yang berlaku.
(Editor: Rosa)


